Pagar en cuotas hace sentir que el dinero alcanza menos
Cuatro experimentos en Marketing Letters: pagar en cuotas sin interés aumenta la sensación de restricción mientras duran los pagos y recorta el gasto y el ahorro en lo demás, aunque se espera lo contrario
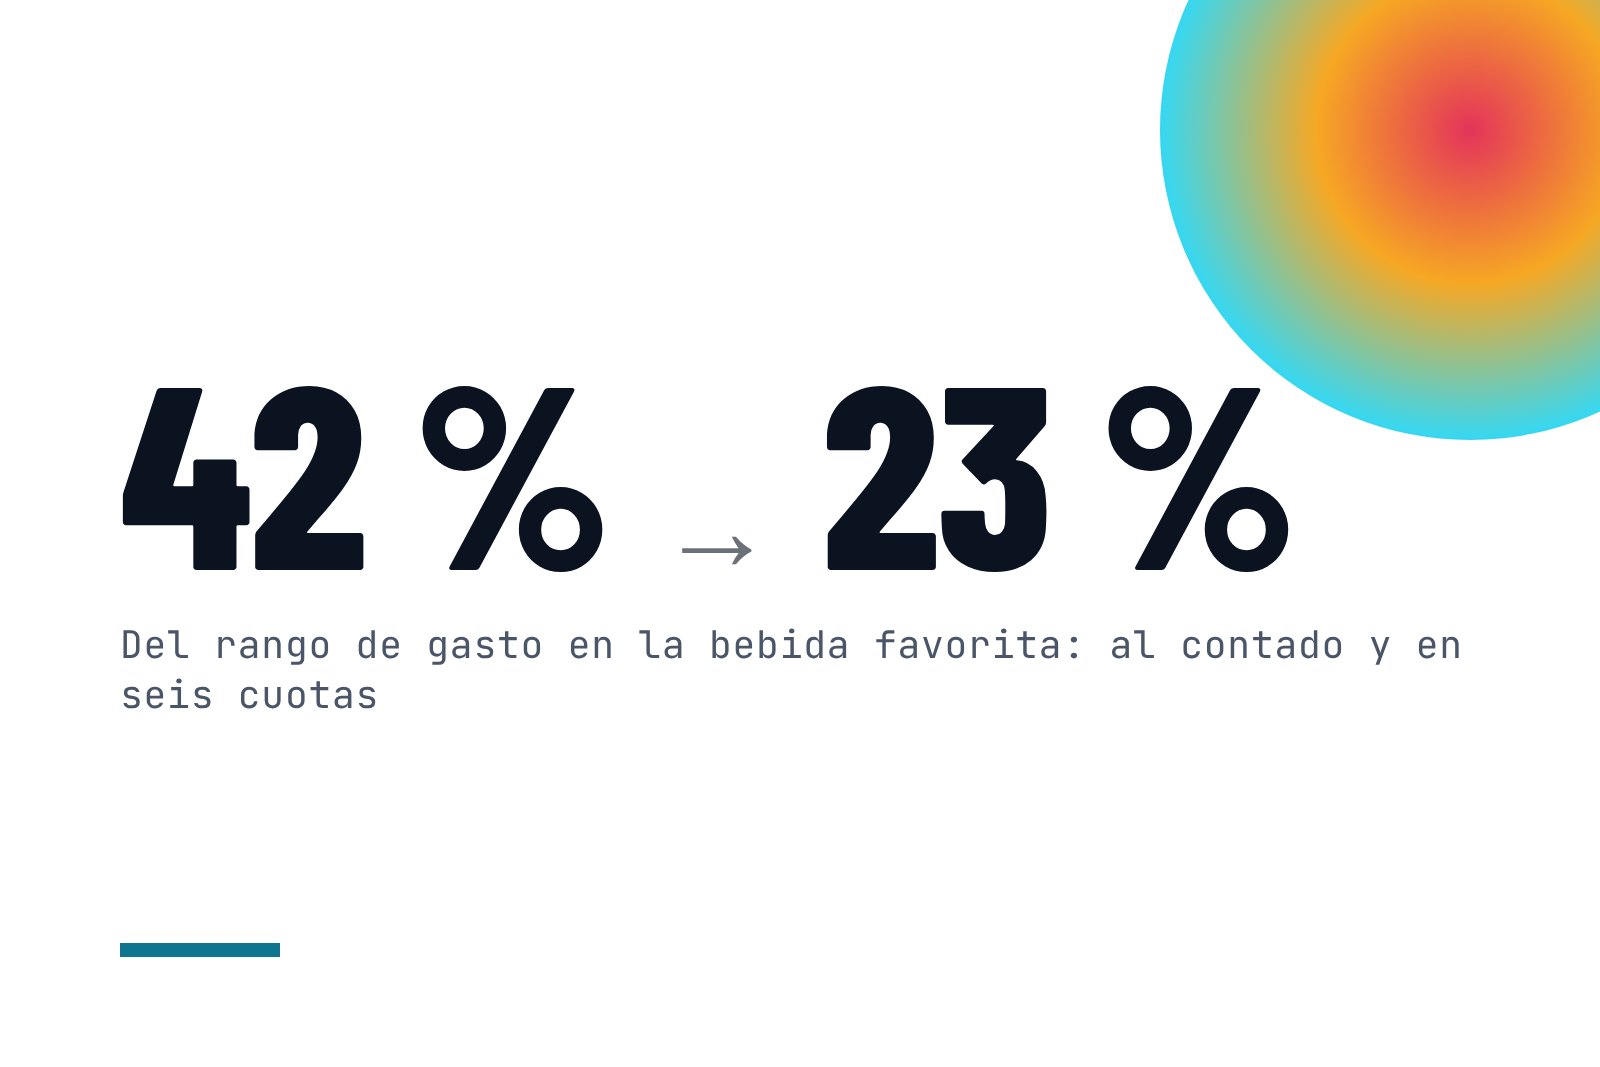
Pagar una compra en cuotas sin interés parece un alivio en el momento de elegir, pero mientras duran los pagos el dinero se siente más escaso. Es lo que encontraron Jiabi Wang y otros, de la Booth School of Business de la Universidad de Chicago, la Northeastern University y la Universidad de Connecticut, en cuatro experimentos preregistrados que Marketing Letters publicó el 11 de noviembre. En el más grande, con 1.882 personas, quienes imaginaron pagar un sofá en seis cuotas reservaron para su bebida favorita el 23,49 % del rango entre lo mínimo y lo máximo que suelen gastar en ella por mes; quienes lo pagaban al contado, el 42,11 %.
La gente no lo ve venir. En un estudio complementario con 1.011 personas, el 50 % esperaba sentirse más limitado si pagaba los 1.200 dólares de una vez, y solo el 32 % pensaba eso de las cuotas. El 52 % prefería pagar en cuotas y el 43 %, al contado.
Cómo lo hicieron
Todos los estudios se hicieron en línea, con residentes de Estados Unidos y compras imaginadas. En el primero, 1.146 personas supusieron que era enero y que en abril compraban por 1.200 dólares un juego de sofás, una lavadora con secadora, unas vacaciones con todo pago o el servicio de comida de una fiesta. La mitad pagaba todo en abril; la otra mitad, 200 dólares por mes de abril a septiembre. Recorrían un calendario de 12 meses, arrastraban el pago que vencía y en cada mes contaban qué tan limitadas se sentían en lo económico y qué tan holgadas, en escalas de 1 a 7.
El segundo, con 508 personas, buscó acercarse a la vida real: todos recibían los mismos ingresos y el mismo patrimonio (3.000 dólares por mes después de impuestos y 2.000 de ahorro, entre otros datos), y la cuota aparecía como un débito automático en un resumen bancario simulado. El tercero repitió el diseño del primero, pero midió la sensación de restricción una sola vez, al final, para no condicionar las respuestas. El cuarto, con 165 personas, preguntó cuánto aportarían cada mes a un plan de retiro con aporte del empleador de hasta 3.500 dólares por año.
Qué encontraron
Entre abril y septiembre, quienes pagaban en cuotas se sintieron más limitados: 3,94 contra 3,32 en la escala de 1 a 7. El efecto fue igual para los cuatro productos. Antes de la compra no había diferencias (3,52 contra 3,57), y en un análisis exploratorio, no preregistrado, la diferencia seguía de octubre a diciembre, con los pagos ya terminados: 2,96 contra 2,36.
Esa sensación se trasladó al gasto. Con la riqueza igualada, quienes pagaban en cuotas dijeron que el mes siguiente comprarían su bebida de 5 dólares 5,17 días, contra 6,88 de quienes pagaron al contado. En el estudio de retiro, aportaban 176,91 dólares por mes, contra 244,69. En los tres casos, el análisis de mediación atribuye la caída a la sensación de restricción. Para los autores, que las cuotas recorten también el ahorro muestra que gastar menos no equivale a ordenarse: lo que no es la compra en curso queda relegado.
Por qué pasa
El tercer estudio midió posibles explicaciones al final. La que pesó fue un conjunto de pensamientos que ligan los pagos con las finanzas propias: la preocupación por atrasarse con una cuota o con otro pago, el impacto en el presupuesto y el dolor de pagar. Lo que se pensaba sobre la compra misma, en cambio, no cambió (4,20 en ambas condiciones). Los autores lo leen como una preocupación que se renueva con cada vencimiento y que, como ocurre con la escasez, angosta la atención hacia esa obligación a costa del resto. Lo vinculan además con la contabilidad mental: quien presupuesta por mes ve competir la cuota con los demás gastos de ese mes, mientras que el pago único queda en un mes ya cerrado.
En otro estudio complementario, con 803 personas, quienes imaginaron pagar con un plan en cuotas se sintieron más endeudadas que quienes usaron una tarjeta de crédito (5,80 contra 4,80, en una escala de 1 a 7) y sintieron esa deuda más ligada a la tienda (3,83 contra 3,24).
Al comprar, el efecto es el opuesto
Stijn Maesen y Dionysius Ang analizaron en 2025, en el Journal of Marketing, a un minorista de ropa de Estados Unidos que en octubre de 2020 agregó, debajo del botón de compra, la opción de pagar en cuatro cuotas sin interés durante seis semanas. Entre 25.000 clientes que la adoptaron y otros tantos comparables que no, la probabilidad de comprar en una semana pasó del 16,64 % al 25,60 % entre quienes la adoptaron, y el monto por compra subió un 10,52 %. En sus experimentos, pagar en cuotas redujo la sensación de restricción en el momento de comprar.
Con datos bancarios de 400.000 personas, Marco Di Maggio, Emily Williams y Justin Katz estimaron en 2022, en un documento de trabajo de la National Bureau of Economic Research que no pasó por revisión de pares, que usar este tipo de crédito sube el gasto total unos 60 dólares por semana, casi todo en comercios minoristas, y la probabilidad de pagar cargos por sobregiro un 20 %. Wang y otros suman lo que pasa después: el alivio está al comprar; el peso, mientras se paga.
Qué tan firme es
Los cuatro estudios fueron preregistrados y los materiales y los datos están abiertos en OSF. El resultado se repitió con cuatro productos, con dos plataformas de reclutamiento y con tres medidas de gasto y ahorro. Las diferencias son moderadas: 0,62 puntos en una escala de 7 en el primer estudio y 0,44 en el cuarto, donde la diferencia en la sensación de restricción quedó al borde de la significación (p = 0,055). La financió la Booth School of Business y los autores no declaran conflictos de interés.
Los límites son los de cualquier escenario hipotético: meses comprimidos en unos minutos, compras y presupuestos imaginados, y sin dinero real en juego. Los autores advierten que nadie probó todavía si el efecto se mantiene con decisiones reales y a lo largo del tiempo. Solo compararon cuotas sin interés con el pago al contado, no con la tarjeta de crédito, y los participantes son de Estados Unidos.
Qué significa para la publicidad
- A una semana del Black Friday, la promesa de las cuotas sin interés habla del momento de compra; este estudio sugiere que la experiencia de quien paga es otra durante los meses siguientes.
- La deuda en cuotas se liga más a la tienda que la de la tarjeta: lo que se siente mientras se paga queda cerca de la marca que vendió.
- Los autores proponen que las empresas evalúen las cuotas por su efecto en el comportamiento posterior, no solo por el tamaño del ticket inicial.
- Lo que no dice: no mide compras reales ni afirma que las cuotas reduzcan las ventas de una marca.
Las cuotas abren la compra y cierran un poco el resto del presupuesto. Lo que falta saber es cuánto de eso aparece en las cuentas reales.