F1, la película: sus marcas subieron en bolsa con el estreno
Un preprint encontró que siete patrocinadores integrados en la película tuvieron un retorno anormal de 2,75 % entre el estreno y el lunes siguiente, cuando Polymarket ya mostraba que la taquilla superaría lo esperado
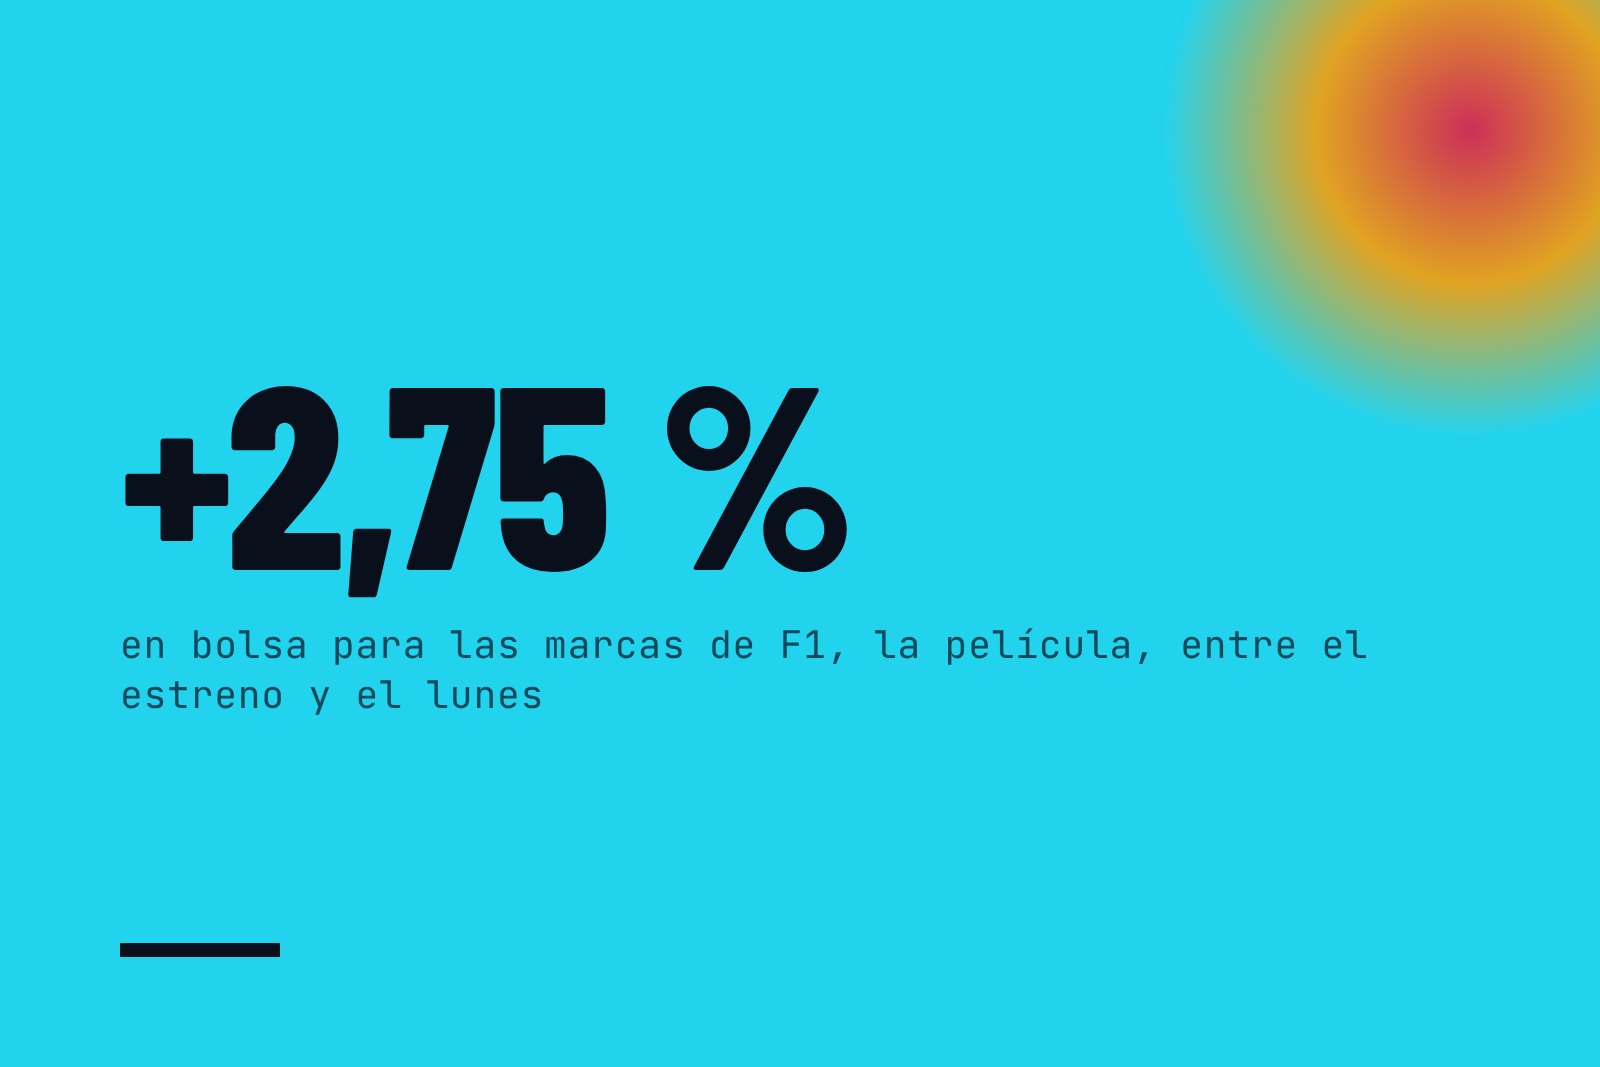
Las marcas que aparecían dentro de F1, la película no subieron en bolsa cuando firmaron, sino cuando el público confirmó que la película funcionaba. Un preprint publicado el 13 de noviembre en Research Square encontró que siete patrocinadores integrados en la trama tuvieron un retorno anormal promedio de 1,88 % el día del estreno en Estados Unidos y de 2,75 % al sumar el lunes siguiente. Es un trabajo preliminar y sin revisión por pares.
Lo firman Brian Walkup (Rollins College), Joe Cobbs (Northern Kentucky University) y Jonathan Jensen (Texas A&M).
Una marca dentro del equipo
La película fue más allá del emplazamiento habitual. El equipo ficticio, APXGP, tuvo garaje propio en carreras reales de 2023 y 2024, y las marcas aparecían donde aparecerían en la Fórmula 1: en el auto, en los buzos de los pilotos y en una conferencia de prensa.
Los patrocinios se conocían desde 2023, así que ya estaban en el precio de las acciones. Lo nuevo fue la taquilla: la víspera del estreno, la industria esperaba un primer fin de semana de 40 a 50 millones de dólares en el mercado local.
Cómo midieron la sorpresa
Los autores usaron Polymarket, un mercado de predicción con dinero real, para fechar el cambio de expectativas. La probabilidad de superar los 55 millones estaba en torno al 50 % al cierre del 26 de junio de 2025 y llegó al 87 % a media mañana del viernes 27, día del estreno, con las funciones previas ya conocidas. El fin de semana cerró en 55,6 millones.
Con esa fecha hicieron un estudio de eventos: compararon el rendimiento de cada acción con el esperado según el mercado y sumaron la diferencia. Las empresas fueron Electronic Arts, Expensify, GEICO, Heineken, Mercedes-Benz, SharkNinja y T-Mobile.
Qué encontraron
- El día del estreno, el retorno anormal promedio fue de 1,88 % con el modelo ajustado al mercado y de 1,51 % con el modelo de mercado.
- Entre el viernes y el lunes, ya con la taquilla final, llegó a 2,75 % y 2,00 %. Es el resultado más firme: significativo en las tres pruebas estadísticas.
- Para el patrocinador mediano, equivale a unos 230 millones de dólares de valor de mercado.
- Hubo anticipación: 1,81 % en los tres días previos con el primer modelo, que con el segundo bajó a 0,39 % y dejó de ser significativo.
- Con una semana completa, el efecto cae a 2,55 % y 1,26 %, y pierde significación en el modelo de mercado.
- Sin Mercedes-Benz, que además construyó el auto y corrió ese fin de semana en Austria, los resultados casi no cambian.
Por qué la bolsa leería al público
Wiles y Danielova encontraron en 2009, en el Journal of Marketing, que los emplazamientos en películas exitosas se asociaban con subas de las acciones alrededor del estreno, y que el efecto dependía de cómo se integraba la marca. Ese año, Joshi y Hanssens mostraron en Marketing Science que los estudios de cine se valorizan según la taquilla frente a lo esperado: superar expectativas modestas rinde más que cumplir las de una película muy promocionada.
El ángulo de neuromarketing está en la integración. Russell observó en 2002, en el Journal of Consumer Research, que el recuerdo y la actitud hacia una marca emplazada dependen de que su forma de aparecer (verse o nombrarse) sea coherente con cuánto se conecta con la trama. Los autores proponen que, en un paddock de Fórmula 1, el logo visible funciona como señal de realismo y no como interrupción que despierta las defensas ante la persuasión, y que por eso el éxito de la película se trasladó a las marcas.
Qué tan firme es
Son siete empresas, una película y una fecha, y los propios autores reconocen que el diseño no puede separar el efecto de la integración auténtica del éxito de la película: no hay marcas periféricas con qué comparar. El contrato de Polymarket tuvo poco volumen y un rango superior abierto, así que fecha bien la sorpresa pero mide mal su tamaño. Tampoco mide ventas, y otras campañas de esos días pudieron influir. Además, GEICO no cotiza por sí sola (pertenece a Berkshire Hathaway) y el preprint no aclara qué acción usó.
El antecedente más directo va en contra: Cobbs, Groza y Pruitt encontraron en 2012 que los anuncios de patrocinios de Fórmula 1 se asociaban con retornos negativos. La diferencia, según los autores, es el momento: la bolsa desconfía del gasto cuando se anuncia y lo revalúa cuando el resultado supera lo previsto.
Qué sirve para una marca
- El valor de una integración depende de cómo le vaya a la obra frente a lo esperado, no solo de cuántas veces aparece el logo.
- Cuanto más dentro de la historia está la marca, más atada queda a su suerte, para bien y para mal.
- Los mercados de predicción dan una señal temprana y pública del alcance probable de un estreno.
Si la marca dentro de la trama esquiva el rechazo a la publicidad ya se estudió con series y spots. Lo que agrega este preprint es que los inversores parecen leer el éxito de audiencia como valor para las marcas que quedaron dentro de la historia. Falta probarlo con más películas y marcas integradas en distinto grado para saber cuánto es integración y cuánto es taquilla.